
IPO da Anthropic: O assalto às aposentadorias americanas está saindo como planejado
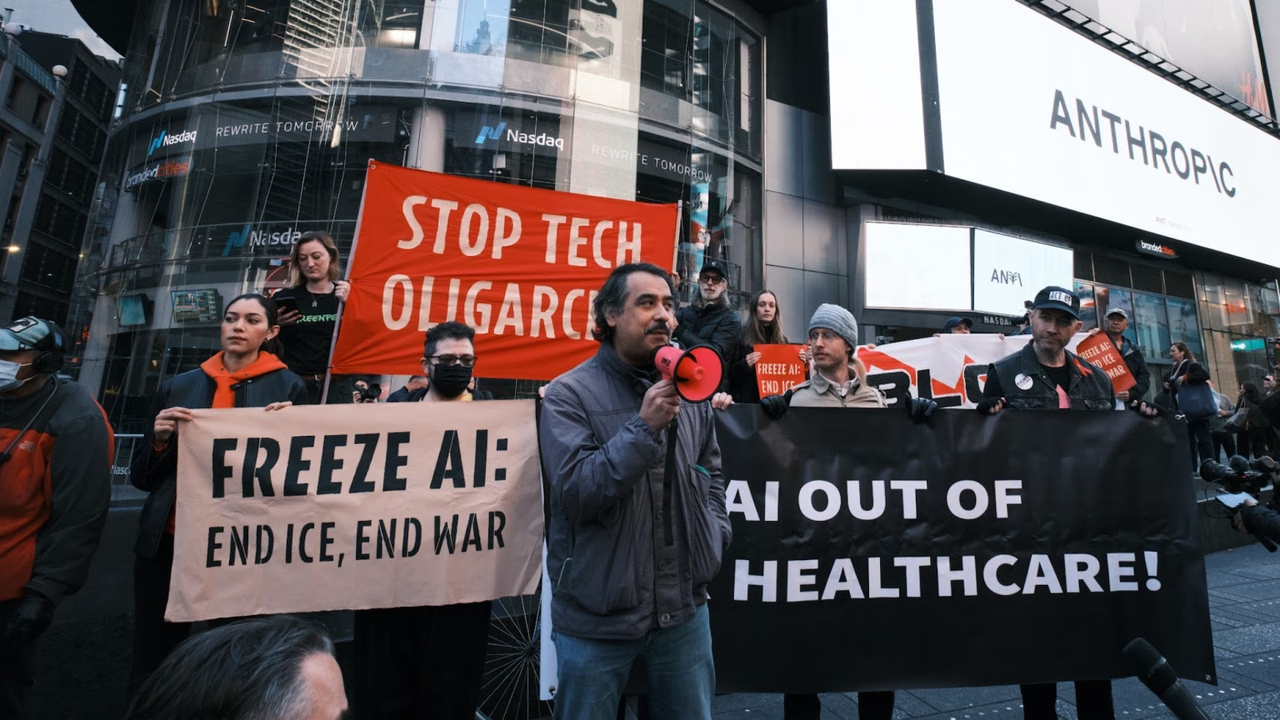
O plano genial da Anthropic para pagar suas dívidas gigantescas com o dinheiro dos fundos de pensão vai de vento em popa!
A Anthropic (Nasdaq: ANT) fixou o preço da sua oferta pública inicial em US$ 83 por ação, para pouco mais de 956 milhões de ações. Isso rendeu à empresa pouco menos de US$ 79,4 bilhões. É o que a Anthropic leva desse IPO em dinheiro vivo. As negociações começaram no meio do dia de quinta-feira (19), em Nova York.
Na estreia, a Anthropic valia algo na casa de US$ 1,5 trilhão. Só que a maior parte disso são ações da empresa que não estão à venda. Os US$ 79,4 bilhões em dinheiro que a Anthropic embolsou são bem reais. O preço dos cerca de US$ 100 bilhões em ações disponíveis no mercado é razoavelmente real.
De onde saíram esses US$ 79 bilhões? A principal fonte serão os fundos de pensão dos Estados Unidos, que guardam a aposentadoria de milhões de trabalhadores. É por isso que havia manifestantes na porta da Nasdaq na manhã da estreia. Eles sabem para que serve tudo isso.
Roubando o futuro de todo mundo
O IPO da Anthropic é Wall Street de olho nos fundos de pensão, enormes e suculentos, tentando descobrir como surrupiá-los.
Enquanto executivos sorridentes da Anthropic tocavam o sino de abertura da Nasdaq, manifestantes enfileirados do lado de fora seguravam cartazes com os dizeres “Parem os oligarcas da tecnologia” e gritavam “Anthropic, sai dessa, pessoas acima do lucro”.
A ANT é um lixo especulativo que não devia estar na bolsa. Só que a Nasdaq mudou suas regras em maio para deixar ações gigantes como SpaceX e Anthropic entrarem nos índices que os fundos de pensão compram depois de apenas 15 dias de negociação, sem as antigas exigências de estabilidade. A Nasdaq fez essa mudança especificamente para atrair SpaceX e Anthropic.
Os hedge funds que compram no IPO vão faturar alto revendendo as ações. Os pequenos investidores, que ouviram que os chatbots vão mudar o mundo, vão pagar o pato.
Se você tem dinheiro num fundo de pensão estadunidense, vai sair perdendo. Quando a Anthropic entrar nos principais fundos de índice, quase todo plano de previdência pública dos EUA vai ter um pedaço dela. E não só lá: brasileiros que investem em ETFs locais que replicam a Nasdaq-100 também levam a sua parte. Os fundos da Nasdaq-100 devem incluir a Anthropic a partir de meados de dezembro.
Pelo menos 18 fundos de pensão (PDF) de governos estaduais e municipais dos EUA também já têm exposição à Anthropic por meio de investimentos privados.
A Anthropic nunca teve um centavo de lucro. Um terço do seu S-1, o prospecto entregue à SEC (a CVM estadunidense), trata dos riscos do negócio, incluindo muita ficção científica sobre robôs assassinos.
É a maior “penny stock” do mundo: especulação pura, só que com preço de gente grande.
Chuva de milionários
O futuro dos funcionários da Anthropic está garantido. Eles acabaram de ficar ridiculamente ricos. Os sete fundadores levam mais de US$ 20 bilhões cada em ações. Os primeiros funcionários levam mais de US$ 1 bilhão cada; 598 funcionários, mais de US$ 100 milhões cada; e 2.800 funcionários, mais de US$ 10 milhões cada.
Alguns vão pegar o dinheiro e sumir. Achamos que muitos não vão, porque a Anthropic é uma seita do altruísmo eficaz com a missão de impedir o apocalipse da IA. Eles vão continuar no emprego pela missão.
Os bancos de Wall Street vão faturar US$ 550 milhões com o negócio, e os coordenadores líderes, Goldman Sachs e Morgan Stanley, ficam com a maior fatia do bolo. As firmas de capital de risco estão ganhando dinheiro como nunca.
S-1 final FINAL (1) USAR ESTE.docx.pdf
O certo é esperar pelo menos 21 dias entre o registro do S-1 e o início das negociações. Mas, ao que parece, a Anthropic contou a partir do registro original do S-1, em 26 de outubro, aquele escrito com giz de cera e com metade dos números faltando.
Pelo jeito, a SEC não vê problema nisso. Não seria ótimo se os EUA tivessem um órgão regulador do mercado de ações? Deviam experimentar.
Até 20% da oferta foi reservada para pequenos investidores, contra os 5% a 10% de praxe.
A Anthropic registrou a segunda e a terceira emendas ao S-1, que basicamente acrescentaram detalhes sobre a venda e embaralharam um pouco os riscos.
A empresa continua sem mencionar o risco de a bolha estourar e a demanda dos clientes por IA cair. Era de se imaginar que uma queda na demanda fosse um risco, né? Também não fala do risco de colapso do financiamento circular, que pode já estar acontecendo com a saída forçada de Jensen Huang da Nvidia.
A novidade importante da primeira versão revisada foram os números do terceiro trimestre de 2026, bem piores que os do segundo: mais receita, mas um prejuízo operacional ainda maior, principalmente por causa do fim do “tokenmaxxing”.
A Anthropic deveria ter feito esse IPO em agosto ou setembro, para poder alardear os números turbinados do segundo trimestre sem se preocupar com o que viria depois. Paciência.
A primeira revisão também revelou que as obrigações contratuais não canceláveis da Anthropic com gastos em computação somam hoje US$ 895 bilhões. Isso pode ser um problema quando a sua receita é bem menor que isso e o seu lucro sequer existe.
O IPO inclui US$ 26 bilhões em colocações privadas de ações classe N, sem direito a voto. A Anthropic está usando essas ações para quitar parte das dívidas, em vez de receber dinheiro de verdade.
Nome sujo na praça
Agora que a Anthropic é uma empresa de capital aberto, tem contas a pagar com dinheiro de verdade.
Por algum motivo, a empresa achou que seus títulos de dívida receberiam nota de grau de investimento. Infelizmente, o mercado de ações funciona na base da especulação; o de crédito, na base de saber se você consegue pagar.
A Anthropic nunca teve lucro e simplesmente não vai ter. Por isso, os títulos dela devem receber nota de grau especulativo (os “junk bonds”, títulos lixo) depois do IPO. Ou seja, seguradoras e fundos de pensão, que só podem comprar dívida com grau de investimento, não vão nem chegar perto.
Com isso, a Anthropic pode ter dificuldade para alimentar a sua gigantesca fornalha de dinheiro.
A empresa pode emitir mais ações quando quiser, com um pouco de papelada. Desde que isso não derrube o preço atual.
O primeiro dia na bolsa
A ação disparou logo na largada: o primeiro negócio saiu a US$ 111, para um papel ofertado a US$ 83. Outras ações ligadas à IA caíram de 4% a 7% na primeira hora.
Depois de chegar a US$ 115,10, a ação fechou a US$ 97,17, alta de 17% sobre o preço do IPO.
E agora?
A Anthropic conseguiu adiar o acerto de contas só mais um pouquinho.
Depois de SpaceX e Anthropic, não está claro se vai sobrar dinheiro suficiente no mercado caso a OpenAI queira abrir capital em 2027 na mesma escala, de uns US$ 100 bilhões. Os números da OpenAI são no mínimo tão horríveis quanto os da Anthropic. A OpenAI precisa do IPO, do mesmo jeito que SpaceX e Anthropic precisavam.
Só que SpaceX e Anthropic sugaram toda a vida da IA como aposta de financiamento em grande escala. E o novo CEO interino da Nvidia quer acabar com o esquema de financiamento circular de Jensen. Achamos que o dinheiro vai ficar um pouco mais curto para a bolha da IA. Ótimo.
O preço da ação da Anthropic vai durar o mesmo que a bolha, e bolhas estouram. Pequenos investidores e aposentados vão ficar com o mico na mão. Se você tem ETF de Nasdaq-100 ou um fundo de previdência com ações estadunidenses na carteira, talvez seja hora de conferir o que tem lá dentro.
Publicado originalmente no Pivot to AI em 19/11/2026.
Foto do topo: Faraz Ansari.
Acho que o maior risco para essas empresas será quando esse serviço que elas centralizam passar a ser oferecido pelo provedor da esquina (mesmo que numa escala menor). Claro que um provedor só não fará a menor diferença, mas quando (e se) isso for oferecido mais perto do usuário final em grande escala, em vez de sê-lo numa única empresa, a chapa deles (e de tudo que eles carregam, como os fundos de pensão dos EUA) vai esquentar. Já temos modelos que rodam razoavelmente bem em computadores só OK do nosso momento atual, com uma quantidade respeitável de parâmetros. Talvez você não queira ter um servidor na sua casa, mas sua empresa queira ter, o seu hospital, o seu prestador de serviço, e assim por diante. Será uma questão de comodidade, privacidade (pra quem ligar), preço, velocidade e qualidade na entrega. As próprias histórias da Internet e do computador pessoal passaram por vários e vários momentos similares.